
L’or fascine autant qu’il rassure. En période d’inflation, de tensions géopolitiques ou de marchés financiers chahutés, le métal jaune revient souvent dans les conversations patrimoniales. Mais acheter de l’or est-il vraiment une bonne idée ? La réponse dépend de votre objectif, de votre horizon de placement et de la manière dont vous comptez le conserver.
Avant de passer commande, mieux vaut comprendre ce que l’or peut — et ne peut pas — apporter à votre patrimoine. Voici les repères essentiels pour investir avec méthode, éviter les frais mal anticipés et choisir une forme d’achat adaptée à votre situation.
Pourquoi acheter de l’or ?
L’or est souvent présenté comme une valeur refuge. Cette expression ne signifie pas que son cours monte à chaque crise, ni qu’il protège automatiquement votre épargne contre l’inflation. Elle rappelle plutôt que le métal précieux est recherché depuis longtemps et qu’il peut jouer un rôle de diversification dans un patrimoine composé principalement de placements financiers ou immobiliers.
Contrairement à une action ou à une obligation, un lingot ne verse ni dividende ni intérêt. Sa valeur dépend principalement du cours de l’or, lui-même influencé par l’offre et la demande, les taux d’intérêt, les achats des banques centrales et les mouvements de devises. Le prix international étant généralement exprimé en dollars, l’évolution de l’euro face au dollar peut aussi peser sur le prix observé en France.
Concrètement, un épargnant qui détient surtout des actions peut choisir de consacrer une part limitée de son patrimoine à l’or afin de ne pas dépendre d’un seul type d’actif. Mais si le cours baisse après son achat, l’or ne compensera pas nécessairement les pertes ailleurs. Il s’agit d’un outil de diversification, pas d’une assurance tous risques.
Lingots, pièces ou or papier : que choisir ?
Le premier choix consiste à décider si vous souhaitez détenir de l’or physique ou investir dans un produit financier lié à son cours. Ces solutions n’impliquent ni les mêmes frais ni les mêmes risques.
-
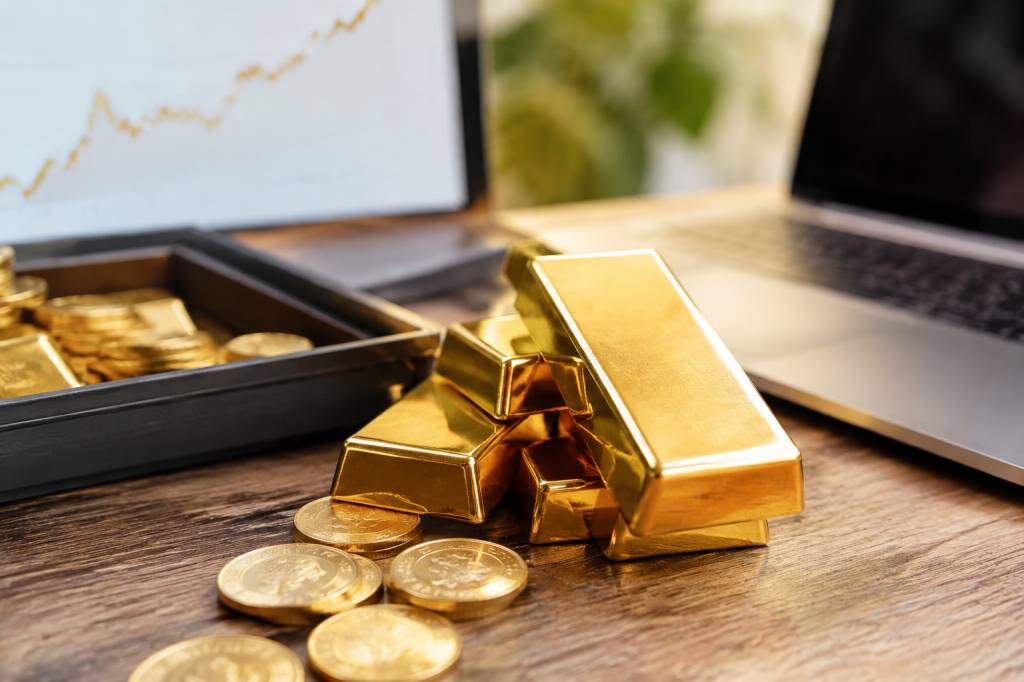
Les lingots et lingotins permettent d’acheter une quantité précise d’or, généralement avec une prime plus modérée que celle de certaines pièces. En revanche, un gros lingot est moins facile à revendre par fractions : vous ne pouvez pas en céder un morceau pour financer une dépense imprévue.
-
Les pièces d’or peuvent être plus accessibles et se revendre à l’unité. Leur prix dépend du poids et de la pureté du métal, mais aussi parfois de leur rareté ou de la demande des collectionneurs. Une pièce très recherchée peut coûter davantage que la valeur de l’or qu’elle contient.
-
Les placements financiers adossés à l’or, comme certains fonds ou produits cotés, évitent le stockage à domicile. Ils peuvent toutefois comporter des frais de gestion, des règles de fonctionnement et des risques propres au produit. Ils ne signifient pas toujours que l’investisseur possède directement un lingot identifié.
Si votre objectif est de détenir un actif matériel, les pièces et lingots répondent à cette logique. Si vous cherchez surtout à suivre l’évolution du cours sans gérer de coffre, un produit financier peut être plus pratique. Dans les deux cas, lisez les documents d’information et vérifiez précisément ce que vous achetez.
Calculer le coût réel avant de se décider
Le prix affiché ne raconte pas toute l’histoire. Pour l’or physique, l’écart entre le prix auquel un professionnel vous vend le métal et celui auquel il accepte de le racheter est déterminant. Cet écart, souvent appelé écart achat-vente, constitue un coût à absorber avant de commencer à dégager une plus-value.
Il faut également regarder la prime, c’est-à-dire la différence entre le prix de vente d’une pièce et la valeur de l’or qu’elle contient. Une prime élevée n’est pas forcément injustifiée, mais elle peut rendre la revente plus difficile si la demande pour cette pièce diminue. Comparez des produits équivalents plutôt que de vous limiter au prix du gramme.
Ajoutez à cela les frais éventuels de livraison, d’assurance et de stockage. Une offre à prix attractif peut finalement coûter plus cher une fois ces éléments intégrés. Avant d’acheter, demandez les conditions de rachat, les commissions éventuelles et les justificatifs remis. Une simulation écrite est souvent plus utile qu’une promesse commerciale enthousiaste.
Bien choisir son vendeur
Un professionnel sérieux doit pouvoir vous expliquer la nature du produit, son poids, sa pureté, son prix et les conditions de revente. Prenez le temps de comparer plusieurs offres et de vérifier l’identité de l’entreprise, ses coordonnées et la clarté de ses documents contractuels. Méfiez-vous des messages qui promettent un rendement garanti ou une hausse certaine : le cours de l’or fluctue et personne ne peut vous assurer un gain.
Pour un achat physique, conservez la facture et tout document permettant d’identifier le produit. Ils peuvent être importants pour prouver la date et le prix d’acquisition, notamment si vous souhaitez choisir un régime fiscal fondé sur la plus-value. À la revente, l’identification de l’objet et la preuve de sa provenance peuvent également faciliter les démarches.
Attention aussi aux achats précipités auprès d’un vendeur rencontré sur Internet ou lors d’une sollicitation inattendue. Une pression pour verser rapidement une somme importante, un discours alarmiste ou un paiement demandé par un moyen inhabituel doivent inciter à la prudence. En matière d’épargne, l’urgence est rarement une bonne conseillère.
Prévoir le stockage et la sécurité
Posséder de l’or physique suppose de décider où le conserver. Le garder chez soi est accessible, mais comporte des risques de vol ou de perte. Un coffre bancaire ou un service professionnel de conservation peut apporter davantage de sécurité, avec des frais et des conditions à examiner. Vérifiez notamment ce que couvre l’assurance, qui a accès au coffre et comment récupérer vos biens.
La discrétion ne remplace pas la sécurité. Évitez de parler publiquement de vos achats ou de montrer vos pièces, et conservez les justificatifs séparément des objets lorsque c’est possible. Si vous optez pour un stockage professionnel, examinez le contrat : l’or est-il conservé individuellement ou dans un stock commun ? Pouvez-vous demander la restitution des mêmes produits ? Les réponses varient selon les prestataires.
Quelle place donner à l’or dans son patrimoine ?
Il n’existe pas de proportion universelle valable pour tous. La part à consacrer à l’or dépend de votre patrimoine, de vos revenus, de votre tolérance aux fluctuations et de vos projets. Une personne qui prépare l’achat de sa résidence principale à court terme n’a pas les mêmes besoins qu’un épargnant disposant déjà d’un portefeuille diversifié et d’une réserve de précaution suffisante.
Une règle utile consiste à ne pas investir dans l’or l’argent nécessaire aux dépenses courantes ou à un projet proche. Le cours peut connaître des baisses prolongées, et une revente imposée par un besoin urgent peut vous obliger à céder au mauvais moment. Gardez d’abord une épargne disponible adaptée à votre situation, puis envisagez l’or comme une composante éventuelle d’une stratégie plus large.
Vous pouvez aussi éviter de tout acheter le même jour. Des achats échelonnés dans le temps réduisent le risque de placer l’intégralité de votre budget juste avant une hausse passagère. Cette méthode ne garantit pas une meilleure performance, mais elle peut rendre la décision plus disciplinée et moins dépendante d’un pari sur le bon moment.
Fiscalité de la vente d’or en France
La fiscalité dépend notamment de la nature du bien vendu et des justificatifs dont vous disposez. Pour la vente d’or physique relevant des métaux précieux, le régime de la taxe forfaitaire prévoit en principe une taxation calculée sur le prix de vente, et non sur le gain réalisé. Son taux est généralement de 11 %, auquel s’ajoute une contribution pour le remboursement de la dette sociale de 0,5 %, soit un total de 11,5 %.
Dans certaines situations, le vendeur peut opter pour le régime des plus-values sur biens meubles. Ce régime impose la plus-value réalisée, sous réserve de pouvoir justifier le prix et la date d’acquisition, ainsi que l’identification du bien vendu. L’imposition comprend généralement l’impôt sur le revenu au taux de 19 % et les prélèvements sociaux au taux de 17,2 %. Un abattement pour durée de détention peut s’appliquer à partir de la troisième année, conduisant à une exonération après vingt-deux ans de détention si les conditions sont réunies.
Le choix entre ces régimes n’est pas automatique : il dépend de votre situation et des preuves disponibles. Une facture nominative ou des documents permettant de relier clairement le produit à son acquisition peuvent être déterminants. Les règles fiscales étant susceptibles d’évoluer et les cas particuliers nombreux, vérifiez les modalités applicables au moment de la vente auprès de l’administration fiscale ou d’un professionnel compétent.
Enfin, l’achat d’or d’investissement répond à des critères précis pour bénéficier du régime de TVA correspondant. Il ne faut donc pas assimiler automatiquement un bijou, une pièce de collection et un lingot à un même traitement. Avant la transaction, demandez au vendeur de préciser la catégorie fiscale du produit et les taxes éventuellement incluses dans le prix.
Les erreurs à éviter avant d’acheter
-
Confondre protection et garantie : l’or peut contribuer à diversifier un patrimoine, mais sa valeur peut baisser et il ne produit pas de revenu régulier.
-
Oublier les frais de revente : comparez le prix de rachat annoncé, pas seulement le prix de vente affiché.
-
Acheter sans justificatifs : une preuve d’achat bien conservée peut compter pour la revente et le traitement fiscal.
-
Tout miser sur une seule forme d’or : la liquidité, les primes et les frais diffèrent entre les pièces, les lingots et les produits financiers.
-
Investir une somme dont vous aurez bientôt besoin : une vente au mauvais moment peut transformer un placement de long terme en mauvaise surprise.
Un achat pertinent s’il s’inscrit dans une stratégie
Acheter de l’or peut avoir du sens pour diversifier son patrimoine, à condition d’en comprendre les limites. Le bon choix ne repose pas sur une prédiction spectaculaire du cours, mais sur une question plus simple : quel rôle cet actif doit-il jouer dans votre situation ?
Comparez les formes d’investissement, calculez le coût total, vérifiez les conditions de revente et anticipez le stockage comme la fiscalité. Si l’or ne représente qu’une part cohérente d’un patrimoine équilibré, vous pourrez l’aborder avec davantage de sérénité — sans attendre de lui qu’il fasse tout le travail à votre place.