




Rénover un immeuble ancien situé dans un secteur protégé peut représenter une belle opportunité patrimoniale… à condition de maîtriser les règles fiscales et administratives. C’est précisément l’objectif du dispositif Malraux : encourager la restauration complète d’immeubles remarquables tout en accordant une réduction d’impôt parfois très significative.
Mais attention : le Malraux n’est pas un simple dispositif de défiscalisation immobilière. Il repose sur un projet de restauration encadré, un emplacement éligible et des démarches administratives précises. Voici les conditions, les avantages et les points de vigilance à connaître pour un investissement Malraux en 2025.
Le dispositif Malraux, de quoi parle-t-on ?
Le dispositif Malraux permet à un contribuable qui investit dans la restauration d’un immeuble ancien situé dans un secteur patrimonial protégé de bénéficier d’une réduction d’impôt sur le revenu.
La réduction porte sur certaines dépenses de restauration engagées par l’investisseur. Elle peut atteindre :
- 30 % du montant des dépenses éligibles lorsque l’immeuble se situe dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur, généralement appelé PSMV ;
- 22 % lorsque l’immeuble se situe dans un site patrimonial remarquable couvert par un plan de valorisation de l’architecture et du patrimoine, ou PVAP.
Le montant des travaux pris en compte est plafonné à 400 000 euros sur une période de quatre années consécutives. La réduction maximale peut donc atteindre 120 000 euros dans le premier cas et 88 000 euros dans le second.
Le calcul paraît simple. Dans la pratique, il faut toutefois distinguer les travaux réellement éligibles, les frais annexes, les dates de paiement et les autorisations administratives. Une facture de décoration intérieure, par exemple, n’a pas le même traitement qu’une restauration de façade imposée par l’architecte des bâtiments de France.
Quels immeubles sont concernés ?
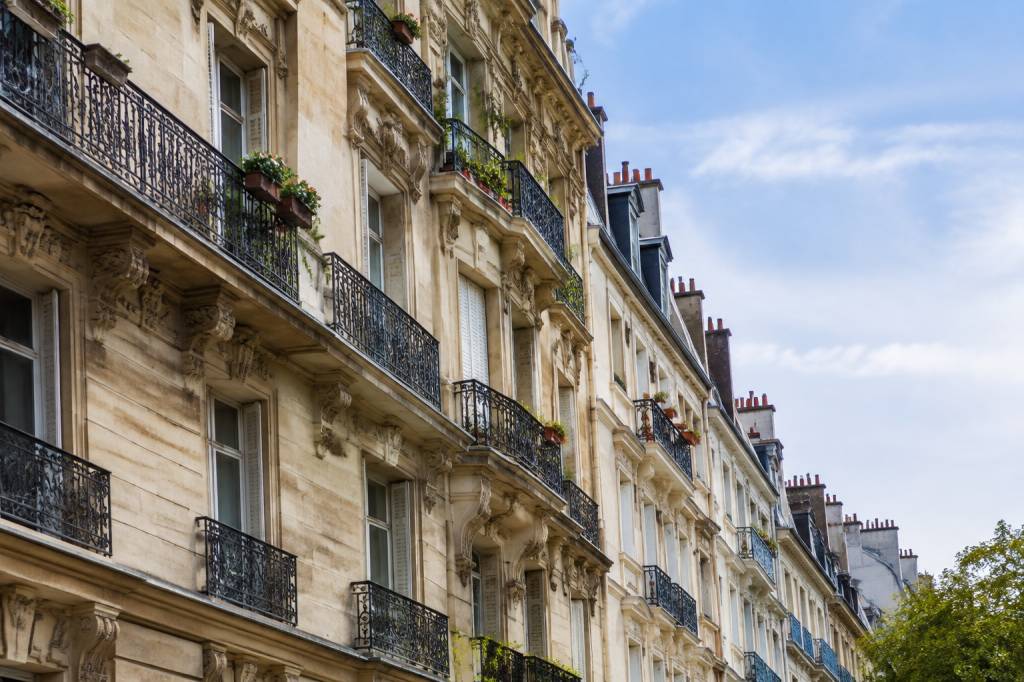
Le bien doit être situé dans une zone présentant un intérêt patrimonial reconnu. Depuis les évolutions législatives récentes, le dispositif concerne principalement les immeubles situés dans un site patrimonial remarquable, à condition qu’un document de protection adapté soit applicable.
L’immeuble peut être affecté à l’habitation ou être transformé en logement dans le cadre de l’opération. Les locaux professionnels ou commerciaux peuvent également être concernés dans certaines situations, notamment lorsque l’opération aboutit à la création de logements ou s’intègre dans un programme de restauration répondant aux conditions du dispositif.
Le bien doit surtout faire l’objet d’une restauration complète. Le Malraux ne vise pas le simple rafraîchissement d’un appartement ancien. Il s’agit généralement d’une opération portant sur un immeuble entier ou sur une partie d’immeuble intégrée à un programme cohérent : toiture, façades, parties communes, réseaux, structures et logements peuvent être concernés.
Les principales conditions à respecter
Pour bénéficier de l’avantage fiscal, l’investisseur doit respecter plusieurs engagements. Le non-respect de l’un d’entre eux peut entraîner une remise en cause de la réduction d’impôt.
Un engagement de location pendant neuf ans
Le logement doit être loué nu, c’est-à-dire non meublé, pendant une durée minimale de neuf ans. La location doit intervenir dans les douze mois suivant l’achèvement des travaux.
Le logement doit être loué comme résidence principale du locataire. Il ne peut donc pas être utilisé comme résidence secondaire, logement saisonnier ou location meublée touristique.
Le locataire ne doit pas appartenir au foyer fiscal du propriétaire. Il ne peut pas non plus être un ascendant ou un descendant direct de l’investisseur. Cette règle vise à éviter que le dispositif soit utilisé pour loger un proche tout en bénéficiant de la réduction d’impôt.
Des travaux autorisés et supervisés
Les travaux doivent être réalisés dans le cadre d’une restauration complète et respecter les prescriptions patrimoniales locales. Ils sont généralement conduits sous le contrôle de l’architecte des bâtiments de France ou d’un architecte compétent dans le cadre de l’autorisation administrative délivrée.
Selon le projet, les dépenses éligibles peuvent notamment concerner :
- la restauration des façades et des toitures ;
- la réfection des planchers et des structures ;
- la remise aux normes des réseaux électriques et de plomberie ;
- la création ou la rénovation des parties communes ;
- les travaux permettant la division ou la transformation des locaux en logements ;
- certains frais d’architecte et de maîtrise d’ouvrage directement liés aux travaux.
Les dépenses personnelles de décoration, le mobilier, les équipements amovibles ou les travaux réalisés sans rapport avec la restauration de l’immeuble ne sont généralement pas retenus. Il est donc indispensable d’obtenir un budget détaillé avant de signer.
Comment fonctionne la réduction d’impôt ?
La réduction d’impôt est calculée sur les dépenses éligibles, dans la limite de 400 000 euros sur quatre ans. Contrairement à certains dispositifs immobiliers, elle n’est pas calculée sur le prix total d’acquisition du logement, mais principalement sur le coût des travaux.
Exemple : un investisseur achète un appartement ancien pour 220 000 euros et engage 250 000 euros de travaux éligibles. Si l’immeuble bénéficie du taux de 30 %, la réduction théorique atteint 75 000 euros. Le prix d’achat n’entre pas directement dans la base de calcul.
La réduction est répartie selon le calendrier de paiement des travaux. Si les travaux sont réglés sur trois années, l’avantage fiscal est généralement ventilé sur ces mêmes années, dans la limite de la durée maximale prévue par le dispositif.
Cette particularité rend le Malraux intéressant pour les contribuables fortement imposés, mais elle impose aussi de bien anticiper sa trésorerie. Les appels de fonds interviennent souvent avant que la réduction d’impôt ne produise pleinement ses effets. La défiscalisation ne finance donc pas automatiquement les travaux au moment où ils sont payés.
Un avantage fiscal hors plafonnement global des niches
L’un des grands atouts du dispositif Malraux est que la réduction d’impôt n’entre pas dans le plafonnement global des niches fiscales de 10 000 euros, sous réserve du respect des règles applicables à l’opération concernée.
C’est un avantage important pour les contribuables qui utilisent déjà d’autres mécanismes de réduction d’impôt, comme l’emploi à domicile, les investissements locatifs ou certains dispositifs liés aux dons.
Attention toutefois : « hors plafonnement global » ne signifie pas que la réduction est automatiquement récupérable. Elle s’impute sur l’impôt sur le revenu dû. Si votre impôt est trop faible, une partie de l’avantage peut être inutilisée, selon les règles applicables. Il faut donc comparer le montant de la réduction attendue avec son impôt réellement payé sur plusieurs années.
Malraux et déficit foncier : ne pas mélanger les dispositifs
Le Malraux est souvent comparé au déficit foncier, car les deux mécanismes concernent des travaux sur des biens immobiliers anciens. Pourtant, leur fonctionnement est différent.
Le déficit foncier permet, sous certaines conditions, de déduire une partie des charges foncières du revenu global, dans une limite annuelle. Le Malraux prend la forme d’une réduction d’impôt calculée sur les dépenses de restauration.
Dans un projet Malraux, les dépenses retenues pour la réduction d’impôt ne doivent pas être déduites une seconde fois au titre du déficit foncier. Le choix du régime doit être étudié avant le lancement des travaux, et non au moment de remplir la déclaration fiscale.
Les démarches administratives à prévoir
Un investissement Malraux se prépare plusieurs mois avant la signature définitive. Voici les principales étapes à respecter.
- Vérifier que l’immeuble est situé dans une zone éligible et identifier le document patrimonial applicable ;
- examiner le programme de travaux et distinguer les dépenses éligibles des dépenses non retenues ;
- obtenir les autorisations d’urbanisme nécessaires, notamment le permis de construire ou la déclaration préalable selon la nature des travaux ;
- vérifier l’intervention et les prescriptions de l’architecte des bâtiments de France ;
- signer l’acquisition avec une documentation complète sur le programme de restauration ;
- conserver les factures, appels de fonds, attestations d’achèvement et justificatifs de paiement ;
- déclarer les dépenses dans les formulaires fiscaux prévus à cet effet ;
- mettre le logement en location dans le délai requis et respecter l’engagement de neuf ans.
Dans les opérations proposées par un promoteur ou une société spécialisée, l’investisseur achète souvent un logement dans un programme de restauration groupé. Cette formule simplifie la gestion du chantier, mais elle ne dispense pas de vérifier les garanties, le calendrier et la solidité financière des intervenants.
Les risques à prendre en compte
Le Malraux offre un avantage fiscal attractif, mais il ne transforme pas un mauvais emplacement en bon investissement. La valeur du projet dépend toujours du marché locatif, du prix d’acquisition, de la qualité de la rénovation et de la demande locale.
Le premier risque concerne le dépassement du budget. Dans un immeuble ancien, les mauvaises surprises ne manquent pas : murs fragilisés, humidité, amiante, réseaux vétustes ou contraintes architecturales. Une enveloppe de sécurité est indispensable.
Le deuxième risque est lié au calendrier. Un retard de chantier peut repousser la mise en location et compliquer le respect des obligations fiscales. Il peut également augmenter les frais financiers et les charges de copropriété.
Le troisième risque est locatif. Un logement rénové dans un quartier patrimonial n’est pas forcément facile à louer au prix prévu. Avant d’investir, il faut étudier les loyers pratiqués, la demande des ménages, les transports, les commerces et l’évolution démographique.
Enfin, il faut vérifier la liquidité du bien. La revente d’un logement Malraux peut être moins immédiate que celle d’un appartement classique, notamment si le prix intègre une prime liée aux travaux et à la fiscalité.
Un exemple de stratégie patrimoniale
Imaginons un contribuable disposant d’un revenu élevé et payant 25 000 euros d’impôt sur le revenu par an. Il acquiert un appartement dans un immeuble situé en site patrimonial remarquable. Les travaux éligibles s’élèvent à 180 000 euros, répartis sur trois années.
Avec une réduction de 30 %, l’avantage fiscal théorique atteint 54 000 euros. Si les paiements sont répartis de manière équilibrée, la réduction pourrait représenter environ 18 000 euros par an pendant trois ans, sous réserve du respect des règles et du calendrier déclaratif.
Cette économie fiscale améliore le coût global de l’opération. Elle ne doit toutefois pas masquer les autres paramètres : financement, intérêts d’emprunt, loyer, charges, assurance, taxe foncière, gestion et éventuels travaux supplémentaires.
Les bons réflexes avant de signer
Avant tout engagement, demandez une simulation complète intégrant le prix du foncier, les travaux, les frais de notaire, les intérêts d’emprunt, les loyers et la fiscalité. Une réduction d’impôt séduisante ne suffit pas à garantir la rentabilité.
Faites également vérifier le dossier par un notaire, un conseiller fiscal ou un expert indépendant. Le vendeur du programme peut présenter une opération intéressante, mais son analyse reste naturellement orientée vers la commercialisation.
Enfin, lisez attentivement les contrats : montant exact des travaux, répartition des responsabilités, garanties, calendrier, pénalités de retard et conditions de revente. En matière de restauration patrimoniale, le charme des vieilles pierres ne doit jamais remplacer une analyse financière rigoureuse.


